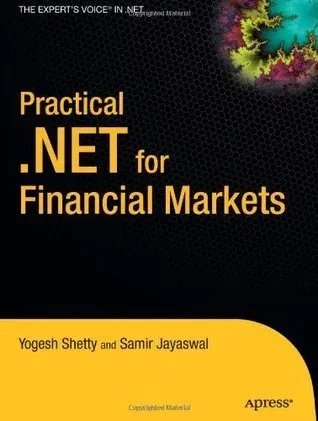
Practical .NET for Financial Markets
Manish Jayaswal, Vivek Shetty
- Editorial
- Apress
- Año
- 2006
- Páginas
- ~514
- Nivel
- Intermedio
De qué trata
Guía especializada de Manish Jayaswal y Vivek Shetty sobre el diseño y desarrollo de sistemas de negociación, liquidación y análisis de riesgos en mercados financieros utilizando C# y .NET.
Los autores tratan protocolos de mensajería financiera como FIX (Financial Information eXchange), cálculo numérico de derivados financieros y modelos de opciones Black-Scholes, gestión de feeds de cotizaciones de mercado de baja latencia con sockets de red, y técnicas de persistencia de alta velocidad en bases de datos relacionales.
Una lectura altamente formativa para programadores cuantitativos (quants) y desarrolladores de fintech que implementan plataformas bursátiles en el stack de Microsoft.
- Fintech
- Mercados Financieros
- Protocolo FIX
- Black-Scholes
- Baja Latencia
- C#
- Sockets
- Riesgo Financiero
¿Cómo enseña?
Con proyectos
- ✓ Incluye ejercicios
- ✓ Incluye proyectos
Proyectos
Motor de procesamiento de órdenes de negociación y cálculo de riesgos
Desarrollo de un simulador de órdenes bursátiles con mensajería rápida, cálculo de matrices de riesgo financiero y persistencia de auditoría.